Nội dung chính
Trong bài này chúng tôi sẽ giới thiệu đến các bạn 1 kiến thức vừa quen vừa lạ trong thị trường tài chính đó là trái phiếu (bond). Hầu hết ai cũng từng nghe qua về trái phiếu thế nhưng rất ít người có thể hiểu rõ ràng, chi tiết về loại hình kinh doanh này. Nếu bạn quan tâm tới trái phiếu thì đừng bỏ lỡ bài viết sau của chúng tôi nhé.
Trái Phiếu (Bond) là gì?
Trái phiếu, về bản chất là một chứng nhận khoản vay có kỳ hạn (thường từ 1 năm trở lên), do doanh nghiệp, chính quyền địa phương hoặc chính phủ (thông qua kho bạc) phát hành. Người mua trái phiếu (trái chủ) là người cho vay. Khi đến ngày đáo hạn, trái chủ nhận lại tiền gốc bằng mệnh giá của trái phiếu; tiền lãi được trả định kỳ hoặc trả một lần, theo điều kiện ghi khi phát hành.
Trái phiếu (Bond) hoạt động như thế nào?
Trái phiếu được phát hành bởi các công ty huy động vốn sẽ gồm có điều khoản cho vay, thời gian thực hiện các khoản thanh toán lãi cũng như thời gian trả gốc. Lợi tức là một phần lợi nhuận mà các trái chủ kiếm được khi họ cho tổ chức phát hành vay tiền thông qua việc mua trái phiếu.
Ở Việt Nam, trái phiếu thường có mệnh giá 100.000 đồng hoặc bội số của 100.000 đồng; trên thị trường quốc tế, mệnh giá phổ biến là 1.000 USD. Giá phát hành trái phiếu phụ thuộc vào 1 số yếu tố như mức độ tín nhiệm của tổ chức phát hành, thời gian đáo hạn, lãi suất định kỳ (coupon) và lãi suất thị trường lúc đó. Mệnh giá của trái phiếu là số tiền được trả lại cho người cho vay (trái chủ) khi trái phiếu đáo hạn.
Nếu bạn sở hữu trái phiếu không nhất thiết bạn phải giữ chúng cho đến ngày đáo hạn, bạn có thể bán cho nhà đầu tư khác, nhưng giá bán có thể thấp hơn giá mua và trái phiếu doanh nghiệp đôi khi rất khó tìm người mua. Với trái phiếu có điều khoản mua lại trước hạn, bên phát hành thường mua lại khi lãi suất giảm, và có thể phát hành lại trái phiếu mới với chi phí thấp hơn.
Lãi suất trái phiếu và lãi suất ngân hàng
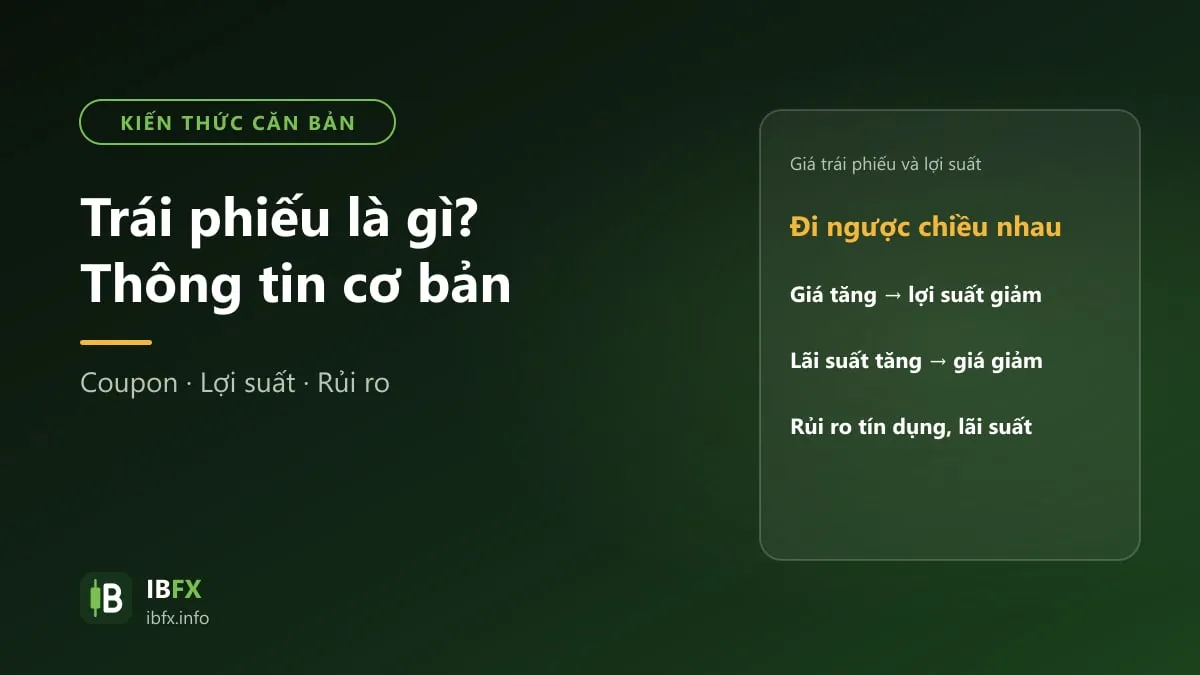
Một điều thú vị là giá trái phiếu luôn đi ngược với lãi suất thị trường: giá trái phiếu giảm khi lãi suất tăng lên và tăng khi lãi suất giảm đi.
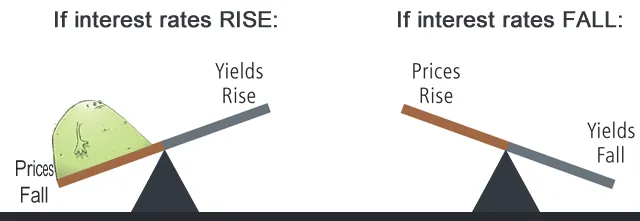
Ví dụ khi trái phiếu được phát hành với lãi suất định kỳ (coupon) là 5% có mệnh giá 1.000$. Như vậy chủ trái sẽ nhận được 50$ tiền lãi hàng năm.
Tuy nhiên, nếu lãi suất của nền kinh tế giảm xuống còn 4% chẳng hạn thì trái chủ vẫn nhận được lãi định kỳ là 5% như ban đầu. Điều này làm trái phiếu hấp dẫn hơn, nên người khác sẵn sàng mua lại với giá cao hơn mệnh giá. Ngược lại, nếu lãi suất thị trường tăng lên 6%, thì 5% lãi suất định kỳ của trái phiếu không còn hấp dẫn nữa, và muốn bán trước hạn, trái chủ phải chấp nhận giá thấp hơn mệnh giá.
Đặc điểm của trái phiếu
Giá trị mệnh giá: là số tiền trái chủ nhận lại khi đến ngày đáo hạn (giá mua trên thị trường có thể cao hoặc thấp hơn mệnh giá); nó cũng là số tiền tham chiếu mà nhà phát hành trái phiếu sử dụng khi tính toán các khoản thanh toán lãi. Ví dụ: một nhà đầu tư mua trái phiếu với giá $ 1,090, trong khi đó một nhà đầu tư khác cũng mua cùng loại trái phiếu trên nhưng chỉ với giá $ 980. Khi trái phiếu đáo hạn, cả hai nhà đầu tư đều nhận lại mệnh giá 1.000$ (người mua giá 1.090$ lỗ 90$ tiền gốc, người mua giá 980$ lời 20$, chưa kể tiền lãi định kỳ).
Lãi suất định kỳ (coupon): Đây là loại lãi suất mà nhà phát hành trái phiếu sẽ trả theo mệnh giá của trái phiếu, được biểu thị bằng phần trăm. Ví dụ: lãi suất kỳ hạn (coupon) 5% có nghĩa là trái chủ sẽ nhận được 5% x $ 1000 mệnh giá = $ 50 mỗi năm.
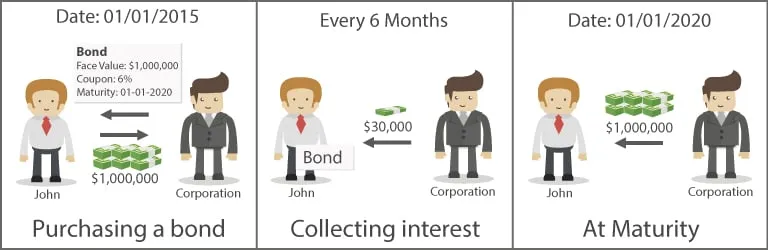
Kỳ trả lãi: là ngày mà nhà phát hành trái phiếu sẽ thực hiện thanh toán lãi. Kỳ trả lãi do bên phát hành quy định; phổ biến là 6 tháng/lần (như trái phiếu Chính phủ Mỹ) hoặc 1 năm/lần.
Ngày đáo hạn là ngày nhà phát hành trái phiếu sẽ trả cho trái chủ giá trị mệnh giá của trái phiếu.
Giá phát hành là giá mà tổ chức phát hành bán trái phiếu vào thời điểm phát hành, thường tính theo tỷ lệ phần trăm của mệnh giá.
Hai yếu tố chính quyết định lãi suất của trái phiếu
Chất lượng tín dụng và thời gian đáo hạn. Bên phát hành càng kém uy tín, nguy cơ vỡ nợ càng cao thì trái phiếu càng phải trả lãi cao hơn để bù rủi ro. Trái phiếu có thời gian đáo hạn càng dài thường phải trả lãi cao hơn, do người cho vay chịu rủi ro lạm phát và biến động lãi suất lâu hơn.
Các Tổ chức phát hành trái phiếu
Có ba tổ chức có thể phát hành trái phiếu chính:
Trái phiếu doanh nghiệp do các công ty phát hành.
Trái phiếu chính quyền địa phương (ở Mỹ gọi là municipal bond) do tiểu bang, thành phố hoặc tỉnh phát hành.
Trái phiếu chính phủ chẳng hạn như trái phiếu do Kho bạc Hoa Kỳ phát hành với mục đích bù đắp ngân sách bị thâm hụt, tài trợ cho các công trình công cộng… Với chính phủ có nền tài chính vững như Mỹ, rủi ro không trả được nợ rất thấp và thanh khoản cao nhất trong 3 loại. Nhưng không phải chính phủ nào cũng an toàn (Hy Lạp năm 2012 hay Argentina nhiều lần đã không trả đủ nợ), và giá trái phiếu chính phủ vẫn biến động theo lãi suất.
Các loại trái phiếu
Trái phiếu chiết khấu (zero-coupon): không trả lãi định kỳ, được bán với giá thấp hơn mệnh giá; phần chênh lệch giữa giá mua và mệnh giá nhận lại khi đáo hạn chính là tiền lãi.
Trái phiếu chuyển đổi: cho phép trái chủ chuyển trái phiếu thành cổ phiếu của công ty phát hành theo tỷ lệ định trước; thường chỉ có lợi khi giá cổ phiếu tăng đủ cao.
Trái phiếu có quyền mua lại (callable): cho phép bên phát hành mua lại trái phiếu trước hạn theo điều kiện ghi sẵn.
Những rủi ro khi đầu tư trái phiếu
Rủi ro lãi suất
Như đã nói ở trên, khi lãi suất thị trường tăng, giá trái phiếu đang lưu hành giảm. Nếu phải bán trước hạn, bạn có thể lỗ; trái phiếu kỳ hạn càng dài thì giá càng nhạy với lãi suất.
Rủi ro tái đầu tư
Với trái phiếu có quyền mua lại, bên phát hành thường mua lại trước hạn khi lãi suất giảm. Trái chủ nhận lại tiền gốc (đôi khi kèm một khoản bù nhỏ trên mệnh giá), nhưng không thể tái đầu tư ở mức lãi suất cao như cũ. Về lâu dài, rủi ro tái đầu tư làm giảm lợi nhuận đầu tư.
Để tránh tình trạng này, nhà đầu tư có thể chọn trái phiếu không có quyền mua lại, và thường phải chấp nhận lãi suất thấp hơn một chút.
Rủi ro lạm phát
Khi lạm phát cao hơn lãi suất trái phiếu, sức mua của tiền lãi và tiền gốc giảm, lợi suất thực của nhà đầu tư bị âm.
Cụ thể, giả sử một nhà đầu tư trái phiếu có khả năng thu được mức lãi suất 2%, nếu lạm phát tăng lên đến 4% sau khi họ đầu tư, thì lợi suất của nhà đầu tư thực tế chỉ còn là -2%.
Rủi ro tín dụng
Trái phiếu chính phủ thường được coi là an toàn nhất, vì Chính phủ có khả năng thu thuế hoặc (với nợ bằng nội tệ) phát hành tiền để trả nợ. Doanh nghiệp thì không làm được như vậy, nên trái phiếu doanh nghiệp rủi ro cao hơn và phải trả lãi suất cao hơn cho nhà đầu tư.
Trái phiếu liên quan gì tới forex?
Lợi suất trái phiếu chính phủ, như lợi suất trái phiếu 10 năm của Mỹ, phản ánh kỳ vọng của thị trường về lãi suất và lạm phát. Khi lợi suất trái phiếu một nước tăng tương đối so với nước khác, dòng tiền có xu hướng chảy vào đồng tiền đó, nên trader forex thường theo dõi chênh lệch lợi suất như một yếu tố ảnh hưởng tới tỷ giá. Xem thêm: Các yếu tố ảnh hưởng đến tỷ giá ngoại hối.
Kết luận
Đầu tư trái phiếu có thể tạo ra một dòng thu nhập cố định cho nhà đầu tư, và trái phiếu chính phủ thường được xem là kênh an toàn. Nhưng trái phiếu doanh nghiệp thì khác: ở Việt Nam, giai đoạn 2022–2023 nhiều doanh nghiệp chậm trả lãi, gốc trái phiếu, cho thấy trái phiếu lợi suất cao có thể rủi ro không kém cổ phiếu. Hãy tìm hiểu kỹ tình hình tài chính của bên phát hành và tài sản bảo đảm trước khi mua.